Internationale Geldüberweisungen wirken oft komplizierter, als sie sein müssten: verschiedene Währungen, Empfänger in einem anderen Land und die Frage, wie hoch die tatsächlichen Kosten ausfallen. Ich habe Paysend: Geld senden genau unter diesem Gesichtspunkt betrachtet. Die App richtet sich an Menschen, die Geld grenzüberschreitend verschicken möchten, ohne sich jedes Mal durch ein klassisches Bankverfahren zu arbeiten. Mein Eindruck: Sie ist besonders praktisch, wenn eine Überweisung schnell angestoßen werden soll und der Empfänger in einem der vielen unterstützten Länder lebt.
Paysend gehört zur Finanzkategorie und wird von Paysend Technology Limited entwickelt. Die Anwendung ist kostenlos erhältlich, für USK ab 0 Jahren freigegeben und läuft ab Android 7.1. Im Alltag zählt für mich aber weniger die formale Einordnung als die Frage, ob der Ablauf verständlich bleibt. Genau dort liegt die Stärke der App: Sie konzentriert sich auf den Geldtransfer und drängt dem Nutzer keine unnötig komplizierte Bankoberfläche auf.
Mein Eindruck vom aktuellen Stand
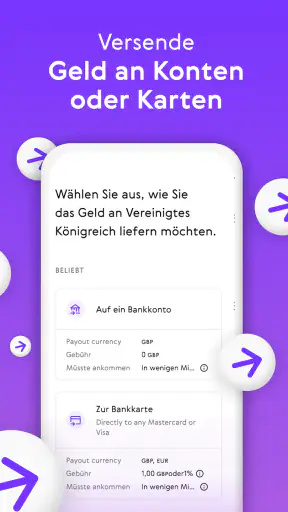
Beim ersten Öffnen fällt auf, dass Paysend nicht wie eine vollständige Banking-App wirken möchte. Ich bekomme keine überladene Sammlung aus Sparzielen, Wertpapieren und Kontoverwaltung, sondern eine Anwendung mit einem klaren Zweck: Geld an eine Person oder auf ein passendes Ziel im Ausland zu senden. Diese Spezialisierung macht den Einstieg angenehm, besonders wenn ich nur gelegentlich eine internationale Überweisung brauche.
Die App unterstützt Transfers in mehr als 170 Länder. Das ist für Familienzahlungen, Hilfe an Angehörige oder regelmäßige Überweisungen an Personen im Ausland relevant. Trotzdem sollte man das Zielland vor dem eigentlichen Transfer prüfen. Nicht jeder Empfänger benötigt dieselbe Art von Auszahlung, und eine große Länderabdeckung bedeutet nicht automatisch, dass jeder Weg für jede Situation gleich gut geeignet ist.
Ich empfehle, vor dem Absenden nicht nur auf den eingegebenen Betrag zu schauen. Entscheidend ist, wie viel beim Empfänger ankommt und welche Währung verwendet wird. Die Oberfläche kann einen schnellen Eindruck vermitteln, aber bei internationalen Zahlungen lohnt sich ein kurzer Kontrollmoment: Empfängerangaben, Zielbetrag und Auszahlungswährung müssen zusammenpassen. Ein Zahlendreher ist bei einer Auslandsüberweisung deutlich unangenehmer als bei einer gewöhnlichen Inlandszahlung.
Die durchschnittliche Bewertung liegt bei 4,7 aus 5, und die App kommt auf über 10 Millionen Installationen. Das spricht dafür, dass sie für viele Menschen einen echten praktischen Nutzen hat. Ich würde diese Zahlen trotzdem nicht als Ersatz für die eigene Prüfung sehen. Bei Finanz-Apps hängt die Zufriedenheit stark davon ab, in welches Land man sendet, wie regelmäßig man den Dienst nutzt und welche Erwartungen man an Geschwindigkeit, Gebühren und Empfangsweg hat.
Ein typischer Alltagseinsatz
Ein realistisches Beispiel wäre eine Person, die in Deutschland lebt und einem Familienmitglied im Ausland Geld schicken möchte. Statt die Daten jedes Mal in einem Onlinebanking-Formular neu zusammenzusuchen, kann sie den Transfer in Paysend vorbereiten, den Empfänger sorgfältig kontrollieren und die Zahlung anschließend auslösen. Gerade bei wiederkehrenden Zahlungen ist ein klarer, gleichbleibender Ablauf hilfreich, weil weniger einzelne Schritte im Kopf behalten werden müssen.
Ich würde die App auch dann in Betracht ziehen, wenn ein Freund während einer Reise kurzfristig finanzielle Unterstützung braucht. In dieser Situation ist eine verständliche mobile Anwendung wertvoller als ein kompliziertes Verfahren, das erst am Desktop bequem funktioniert. Dennoch sollte man nicht unter Zeitdruck blind bestätigen. Die Schnelligkeit des Einstiegs darf nicht dazu führen, dass Name, Land oder Betrag ungeprüft bleiben.
Was die App besser macht als eine gewöhnliche Banküberweisung
Im Vergleich zur klassischen Banküberweisung liegt der Vorteil vor allem in der Spezialisierung auf internationale Transfers. Eine Bank kann für manche Nutzer die vertrautere Wahl sein, besonders wenn bereits ein passendes Fremdwährungskonto besteht oder eine persönliche Beratung wichtig ist. Paysend wirkt dagegen dann überzeugender, wenn ich eine mobile Lösung mit weniger banktypischem Ballast suche.
Auch klassische Anbieter für Geldtransfers können sinnvoll sein, wenn der Empfänger Bargeld abholen muss oder vor Ort ein dichtes Netz an Auszahlungsstellen benötigt. Paysend passt besser zu einem digitalen Ablauf, bei dem die Zahlung über einen unterstützten elektronischen Weg ankommt. Wer genau diese digitale Bequemlichkeit sucht, bekommt eine fokussierte Alternative. Wer dagegen ausschließlich bar arbeitet oder eine sehr spezielle Empfängerbank nutzt, sollte den üblichen Bank- oder Transferweg daneben prüfen.
Ein wichtiger Trade-off ist die Balance zwischen Komfort und Kontrolle. Eine spezialisierte App kann den Prozess übersichtlicher machen, aber sie ersetzt nicht die Aufmerksamkeit des Nutzers. Ich sehe Paysend daher nicht als automatische Lösung für jede internationale Zahlung, sondern als Werkzeug, das den Transfer einfacher organisiert, wenn das Zielland und der Empfangsweg zur eigenen Situation passen.
Entwicklung, Nutzungserfahrung und offene Punkte
Die aktuelle Version ist 4.9.22. Für mich deutet das auf eine Anwendung hin, die nicht mehr ganz am Anfang steht, sondern über längere Zeit weiterentwickelt wurde. Paysend ist seit dem 30.01.2017 verfügbar. Gerade bei einer Finanz-App ist diese längere Präsenz relevant, weil Nutzer nicht nur einen hübschen ersten Eindruck brauchen, sondern einen Dienst, dessen Abläufe im Alltag dauerhaft verständlich bleiben.
Ich würde die Versionsnummer allerdings nicht mit einem Versprechen über eine bestimmte neue Funktion verwechseln. Eine aktuelle Version kann Verbesserungen in Bedienung, Stabilität oder internen Abläufen enthalten, ohne dass sich der gesamte Dienst für bestehende Nutzer sichtbar verändert. Für die Entscheidung ist deshalb wichtiger, ob der aktuelle Transferprozess zum eigenen Bedarf passt, als eine einzelne Versionsangabe überzubewerten.
Für bestehende Nutzer liegt der praktische Vorteil einer fortlaufend gepflegten App vor allem darin, dass sie nicht auf einer veralteten Oberfläche festhängen. Wer Paysend bereits verwendet, sollte nach einer Aktualisierung trotzdem kurz prüfen, ob sich Eingabefelder, Bestätigungsschritte oder Hinweise verändert haben. Bei Finanztransaktionen ist es keine gute Gewohnheit, routinemäßig auf dieselbe Stelle zu tippen, ohne den Inhalt noch einmal zu lesen.
Mein persönlicher Tipp ist, wiederkehrende Überweisungen nicht einfach gedankenlos zu wiederholen. Selbst wenn der Empfänger gleich bleibt, können Betrag, Währung oder Zweck von Monat zu Monat abweichen. Ich kontrolliere deshalb vor dem Abschluss mindestens den Namen, das Zielland und den Betrag. Dieser kleine zusätzliche Schritt ist unspektakulär, schützt aber vor den häufigsten Fehlern bei schnellen mobilen Zahlungen.
Für wen Paysend besonders gut passt
Die App ist eine gute Kandidatin für Nutzer, die regelmäßig Geld an Familie oder Bekannte in anderen Ländern senden und dabei möglichst viel vom Smartphone aus erledigen möchten. Auch Menschen, die nur gelegentlich eine internationale Zahlung benötigen, können vom klaren Fokus profitieren. Die kostenlose Installation senkt die Einstiegshürde, wobei ich die konkreten Kosten eines Transfers immer innerhalb des jeweiligen Vorgangs prüfen würde, statt aus dem kostenlosen App-Download auf einen kostenlosen Geldtransfer zu schließen.
Praktisch ist Paysend außerdem für Nutzer, die mehrere internationale Zahlungen im Blick behalten müssen. Ein einheitlicher mobiler Ablauf kann übersichtlicher sein, als jedes Mal verschiedene Bankseiten oder lokale Dienste zu verwenden. Das gilt besonders dann, wenn die Empfänger in unterschiedlichen Ländern sitzen und ich nicht für jeden Transfer ein völlig anderes Verfahren lernen möchte.
Für Einsteiger ist die niedrige Altersfreigabe von USK ab 0 Jahren zwar unproblematisch, sie sagt aber nichts darüber aus, ob eine minderjährige Person den Dienst eigenständig nutzen sollte. Finanzielle Verantwortung, Identitätsprüfung und die Zustimmung zu einem Transfer sind wichtige praktische Fragen. Ich würde die App daher nicht allein anhand der Alterskennzeichnung beurteilen, sondern immer auch die konkrete Nutzungssituation und die geltenden Vorgaben berücksichtigen.
Wann ich eine andere Lösung wählen würde
Ich würde eher bei meiner Hausbank bleiben, wenn ich bereits eine günstige internationale Überweisungslösung mit klarer Abrechnung nutze und keinen zusätzlichen Dienst einrichten möchte. Das gilt auch, wenn der Transfer eng mit meinem bestehenden Konto, einem Geschäftskonto oder einer umfangreichen Dokumentation verbunden ist. In solchen Fällen kann die zusätzliche App zwar bequem sein, aber auch einen weiteren Schritt in der eigenen Finanzorganisation schaffen.
Eine andere Transferlösung wäre für mich ebenfalls interessanter, wenn der Empfänger ausdrücklich Bargeld benötigt oder der digitale Empfangsweg nicht zuverlässig funktioniert. Paysend ist auf einen mobilen, internationalen Zahlungsablauf zugeschnitten; genau diese Ausrichtung ist Stärke und Grenze zugleich. Für eine einfache digitale Zahlung ist sie passend, für Sonderfälle sollte man nicht versuchen, den Dienst in eine Rolle zu zwingen, für die ein anderer Anbieter besser geeignet ist.
Auch bei sehr großen Beträgen würde ich nicht automatisch die bequemste App wählen. Dann sind nachvollziehbare Unterlagen, Limits, die eigene Bankbeziehung und die genaue Kostenstruktur besonders wichtig. Paysend kann für alltägliche oder wiederkehrende Transfers attraktiv sein, aber eine größere finanzielle Entscheidung verdient einen Vergleich mehrerer Wege und eine sorgfältige Prüfung vor der Bestätigung.
Die wichtigsten Punkte vor dem ersten Transfer
Ich würde zuerst prüfen, ob das gewünschte Zielland und der konkrete Empfängerweg unterstützt werden. Die internationale Reichweite ist groß, aber der passende Empfangskanal entscheidet über die tatsächliche Tauglichkeit.
Danach sollte man den Wechselkurs, mögliche Gebühren und den endgültigen Empfangsbetrag gemeinsam betrachten. Ein niedriger sichtbarer Aufwand ist nicht automatisch die günstigste Gesamtlösung.
Die Empfängerdaten müssen exakt eingegeben werden. Besonders bei Namen, Kontodaten und Länderangaben lohnt sich ein Abgleich mit den Informationen, die der Empfänger selbst geschickt hat.
Vor dem letzten Schritt würde ich einen Screenshot oder eine eigene Notiz mit Betrag, Empfänger und Zeitpunkt anlegen, sofern das mit den persönlichen Datenschutzgewohnheiten vereinbar ist. Das erleichtert die spätere Zuordnung, ohne dass man sich allein auf das Gedächtnis verlassen muss.
Ein weniger offensichtlicher Vorteil dieser Routine ist, dass sie die App nicht nur als Sendeknopf, sondern als Teil eines kontrollierten Zahlungsablaufs behandelt. Gerade weil mobile Apps schnell und bequem sind, kann ein festes Prüfritual mehr Sicherheit geben als zusätzliche Funktionen. Ich finde diesen Ansatz bei Paysend sinnvoller, als sich ausschließlich auf die vertraute Oberfläche zu verlassen.
Verbleibende Lücken und mögliche Reibung
Die größte mögliche Reibung entsteht dort, wo internationale Zahlungen nicht vollständig standardisiert sind. Der Nutzer muss verstehen, in welcher Währung der Empfänger denkt, welcher Betrag tatsächlich ankommt und ob der gewählte Empfangsweg zu seinen Bedürfnissen passt. Eine App kann diese Informationen übersichtlich darstellen, aber sie kann die Unterschiede zwischen Ländern und Finanzsystemen nicht vollständig aus der Welt schaffen.
Auch die Erwartung „schnell“ sollte man realistisch halten. Der Transfer lässt sich möglicherweise zügig einrichten, doch die tatsächliche Ankunft hängt nicht nur von der Bedienung ab. Deshalb würde ich bei einer zeitkritischen Zahlung nicht bis zur letzten Minute warten. Für eine dringende Rechnung oder eine notwendige Unterstützung ist ein kleiner zeitlicher Puffer vernünftiger, selbst wenn die App auf einen schnellen Ablauf ausgelegt ist.
Ein weiterer Punkt ist die Abhängigkeit von korrekten Kontaktdaten und erreichbaren digitalen Zahlungswegen. Wer einen Empfänger unterstützt, der wenig Erfahrung mit mobilen Finanzdiensten hat, sollte vorher klären, wie das Geld entgegengenommen wird. Die App kann den Absender entlasten, aber sie nimmt dem Empfänger nicht automatisch jede Erklärung ab.
Ich würde außerdem darauf achten, die Anwendung nur aus einer vertrauenswürdigen Quelle zu installieren und das eigene Smartphone geschützt zu halten. Bei jeder Finanz-App sind Gerätesicherheit, ein sorgfältiger Umgang mit Zugangsdaten und ein Blick auf Bestätigungsnachrichten wichtiger als ein besonders schnelles Tippen. Das ist keine Schwäche von Paysend allein, sondern eine Grundbedingung für mobile Geldtransfers, die man bei der Nutzung nicht ausblenden sollte.
Was ich bei der weiteren Entwicklung beobachten würde
Bei künftigen Aktualisierungen würde ich besonders darauf achten, ob der Dienst die Transparenz rund um Gesamtkosten, Wechselkurs und erwarteten Empfangsbetrag weiter verbessert. Für mich sind diese Angaben wichtiger als dekorative Änderungen an der Oberfläche. Eine gute Finanz-App sollte auch dann verständlich bleiben, wenn der Nutzer unter Zeitdruck steht oder selten internationale Zahlungen tätigt.
Ebenso interessant wäre, wie gut bestehende Nutzer durch Änderungen geführt werden. Wenn sich ein Bestätigungsschritt oder ein Empfangsweg verändert, sollte das klar erkennbar sein. Gerade bei einer Anwendung, die viele Menschen für wiederkehrende Familienzahlungen verwenden, ist Verlässlichkeit in der Bedienung ein echter Qualitätsfaktor.
Ich würde auch beobachten, wie sich Paysend im Vergleich zu Banken und spezialisierten Bargeldanbietern weiter positioniert. Die App hat ihre überzeugendste Rolle dort, wo internationale Zahlungen digital, mobil und möglichst unkompliziert abgewickelt werden sollen. Sobald Bargeld, komplexe Geschäftszahlungen oder besondere Nachweispflichten im Vordergrund stehen, wird der Vergleich wichtiger als die reine Bequemlichkeit.
Unterm Strich sehe ich Paysend als nützliche Finanz-App für internationale Geldtransfers, nicht als vollständigen Ersatz für Bankkonten oder jede andere Transferart. Die große Länderabdeckung, der mobile Fokus und der überschaubare Zweck machen den Einstieg angenehm. Gleichzeitig sollte man vor jedem Transfer die tatsächlichen Kosten, den Empfangsweg und die Empfängerdaten kontrollieren.
Ich würde die Anwendung einem Freund empfehlen, der regelmäßig oder gelegentlich digital Geld ins Ausland senden möchte und eine fokussierte Alternative zur klassischen Banküberweisung sucht. Ich würde sie nicht blind für jede Situation empfehlen: Bei Bargeldbedarf, sehr hohen Beträgen oder besonderen geschäftlichen Anforderungen kann ein anderer Weg besser passen. Wer Paysend mit dieser Erwartung nutzt und den letzten Prüfschritt ernst nimmt, bekommt aus meiner Sicht eine praktische Lösung für internationale Zahlungen, deren Stärke in der Einfachheit und deren Grenze in den besonderen Fällen liegt.


